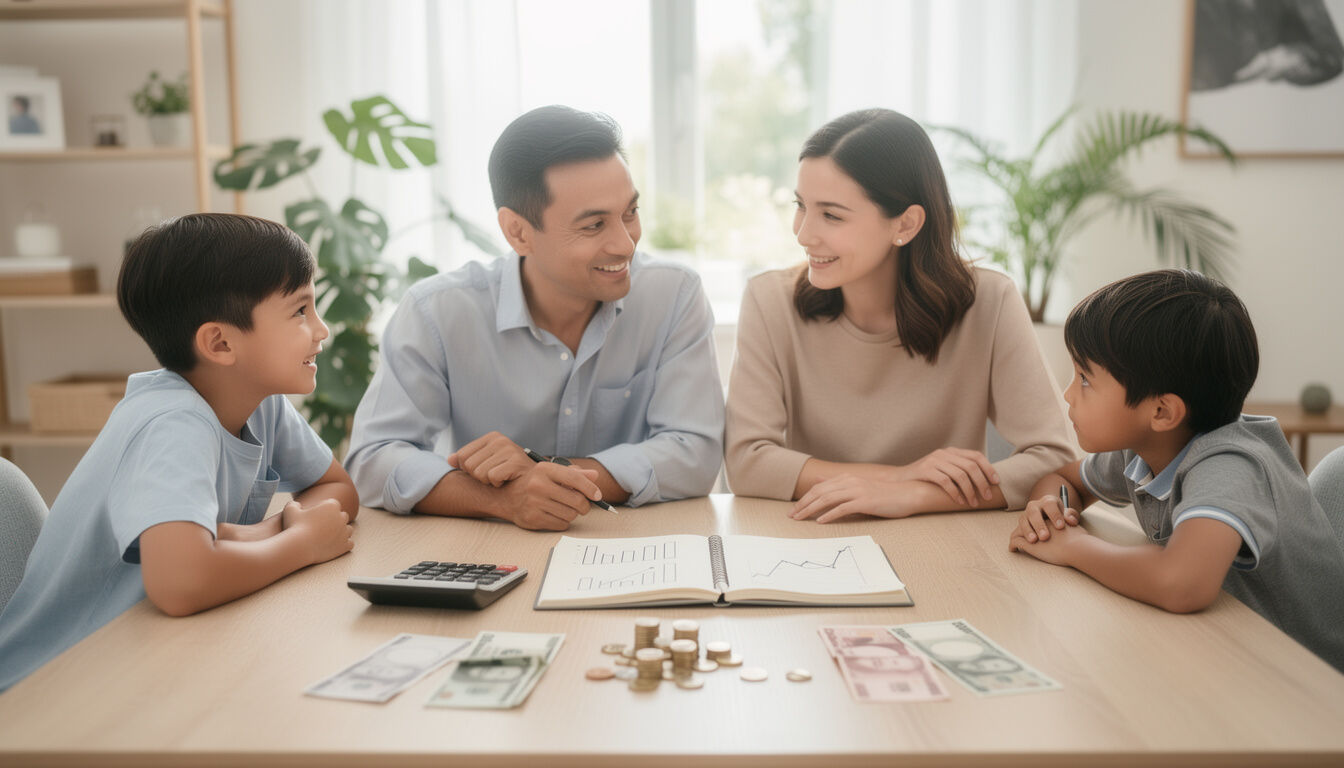




Pas facile de trancher quand vient le moment de donner de l’argent de poche à son enfant. Entre tradition, astuces de parents et petites tensions à la fin du mois, la question anime beaucoup de familles ! Ce geste simple a pourtant bien plus de conséquences qu’il n’y paraît. L’argent de poche, ce n’est pas juste une histoire de pièces dans la main : il s’agit souvent du premier pas vers l’autonomie, les responsabilités et même l’apprentissage de la gestion d’un budget, mine de rien. Faut-il débuter tôt, vers 6-7 ans, ou attendre l’entrée au collège ? Comment jongler entre encouragement et prudence, entre la dimension éducative et le côté plaisir ? Les montants varient selon l’âge, mais aussi selon la maturité de chaque enfant et les possibilités du foyer. De la gestion des petites dépenses au grand saut de l’épargne, cette aventure parentale ne manque pas de rebondissements, de discussions et, avouons-le, de petites négociations !
- 💰 L’argent de poche démarre souvent dès la primaire, mais chaque famille adapte le moment selon la maturité de son enfant.
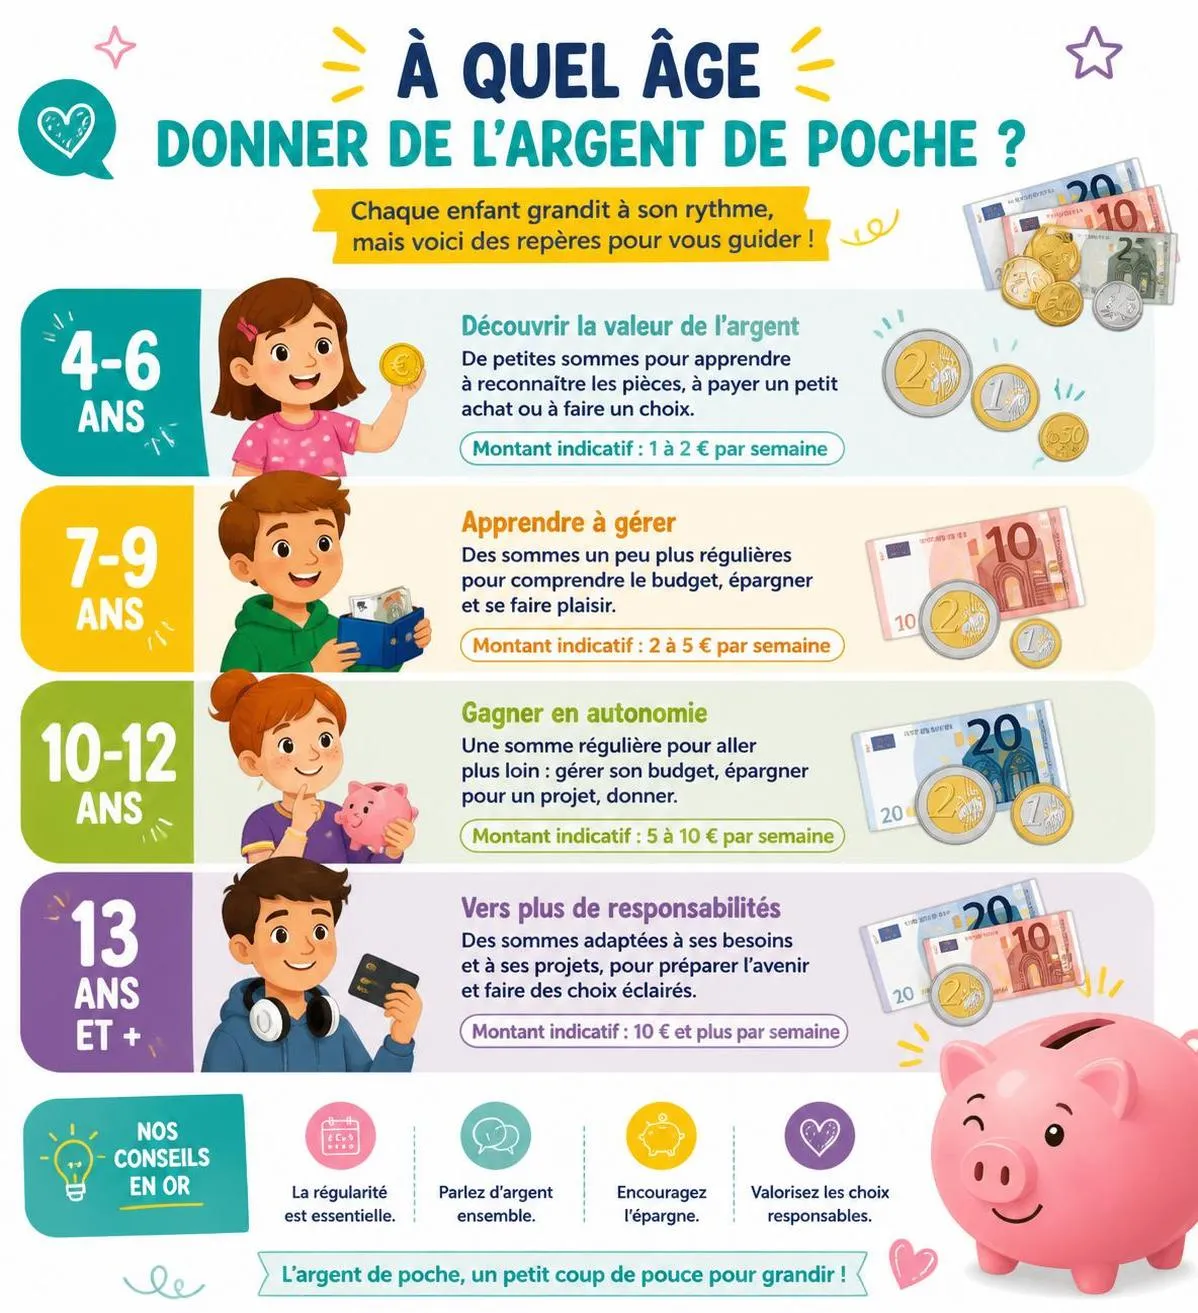
- 👧 De 6 à 7 ans, les sommes sont modestes, quelques pièces pour donner le goût de l’autonomie.
- 🧑🎓 Vers 10-12 ans, l’argent de poche régulier s’installe, les montants grimpent progressivement jusqu’au lycée.
- 🪙 Le choix entre espèces, carte prépayée ou virement dépend de l’âge et du quotidien des jeunes.
- 💡 L’argent de poche sert à apprendre la gestion, l’épargne et la hiérarchisation des envies.
- ⚠️ Quelques erreurs à éviter : ne pas mélanger récompenses et argent de poche, toujours instaurer des règles claires !
- 🎓 Au final, donner de l’argent de poche reste un super outil d’éducation financière et d’émancipation.
Débuter avec l’argent de poche : la première étape de l’autonomie
La scène est familière : un enfant réclame un petit jouet en caisse, les parents hésitent, et c’est le traditionnel « On verra à la prochaine fois ! ». Mais alors, quand commence-t-on à franchir le pas de l’argent de poche ? Il n’existe pas de recette universelle, mais une tendance se dessine. Dès 6 ou 7 ans, offrir quelques euros de temps en temps transforme déjà la relation à l’argent. À cet âge-là, l’enfant commence à comprendre la notion de choix et la valeur des choses. Tester, compter, économiser : tout est nouveau !
L’école primaire marque le vrai début, mais il ne faut pas s’attendre à des sommes folles : quelques pièces suffisent largement pour acheter des petites surprises ou les fameux autocollants à échanger à la récré. C’est avant tout l’occasion, pour le parent aussi, d’ouvrir le dialogue et de poser les bases d’une solide éducation financière. Les enfants ne sont pas dupes : même les plus jeunes aiment glisser leur trésor sous l’oreiller ou dans une tirelire bariolée, en rêvant à leur prochaine acquisition. À cet âge, mieux vaut toutefois privilégier une remise occasionnelle, histoire de garder le geste spécial et symbolique, et montrer que l’argent n’est pas une fin en soi, mais un outil à apprendre à maîtriser.
L’argent de poche, entre pédagogie et liberté
Quand l’enfant grandit, l’argent de poche devient un sujet plus sérieux. On passe du « c’est pour acheter des bonbons » à « je voudrais économiser pour un jeu vidéo ». Vient l’heure de fixer des règles et de définir le projet derrière le pécule. Rendre le geste éducatif, c’est par exemple encourager l’autonomie : « Voilà, tu as 2 €, choisis bien ! » Mais ce n’est jamais aussi simple… Des « Mais pourquoi lui, il a plus ? » fuseront à coup sûr à la maison. Pour éviter tensions et comparaisons, il vaut mieux signifier clairement ce qu’englobe l’argent de poche : uniquement les extras, ou aussi certaines dépenses courantes ?
Le tout-petit apprend alors, parfois à ses dépens, que l’argent peut disparaître vite ! Cette première expérience du budget, où il faut parfois renoncer à une envie immédiate pour viser plus grand, laisse sa marque. Les erreurs, elles, sont inévitables, mais finalement très formatrices.
À quel âge donner de l’argent de poche à son enfant ?
Le débat agite bien des familles : « Notre aîné a eu son premier billet à 8 ans, doit-on faire pareil avec le petit ? » Tout le monde ne s’accorde pas sur l’âge idéal. Toutefois, la majorité des parents débutent entre 6 et 11 ans, souvent à l’entrée en primaire ou plus couramment au collège. La clé : la capacité à compter et à comprendre la notion de budget. Avant cela, le geste reste purement symbolique. D’après une étude récente, plus de la moitié des enfants de 8 à 14 ans reçoivent un petit pécule chaque mois. L’entrée au collège (11-12 ans) apparaît comme le vrai tournant : trajets en bus, cantine, petites sorties entre copains, le quotidien change et les besoins aussi !
Un ado qui commence à être autonome avec ses allées et venues saura mieux gérer un montant régulier et aura besoin, parfois, d’un peu plus d’argent pour ses projets. Mais chaque famille fonctionne à sa façon : certains enfants sont prêts avant, d’autres apprécient ce rituel plus tard. Le principal, c’est la discussion. Evaluer ensemble s’il est temps ou non, c’est déjà poser les bases d’une véritable confiance !
Démarrer tôt, est-ce vraiment utile ?
Tu te poses peut-être la question : est-ce trop tôt à 6 ans ? Pas forcément ! Même de petites sommes créent des habitudes. Mais gare à ne pas tout miser sur la précocité : il vaut mieux attendre que l’enfant comprenne la différence entre épargne et dépenses. Tout dépend de la maturité de chacun. Pour les plus petits, privilégier les occasions spéciales et l’accompagnement parental reste une valeur sûre. C’est l’occasion d’apprendre à compter, à faire les courses avec papa ou maman (de quoi justifier, plus tard, la première expédition en solo pour acheter le pain !).
Combien donner selon l’âge de l’enfant ?
Place aux questions pratiques ! Les parents veulent bien donner, mais il faut garder un œil sur l’équilibre. Combien doit-on verser chaque semaine ou chaque mois ? Les chiffres changent d’un bout à l’autre de la France, d’une famille à l’autre, et parfois d’une année sur l’autre. Pour y voir plus clair, voici un repère basé sur le dernier baromètre Pixpay (2025), pile dans l’air du temps :
| Âge de l’enfant 🧒 | Montant mensuel 💶 | Objectif |
|---|---|---|
| 6-7 ans | 1 à 2 € | Extras, petites douceurs |
| 10-12 ans | 20 à 24 € | Achat de jouets, petits objets, premières sorties |
| 12-14 ans | 23 à 26 € | Dépenses courantes, accessoires, économies |
| 14-16 ans | 29 à 32 € | Loisirs, cinéma, vêtements, gestion en autonomie |
| 16-18 ans | 34 à 42 € | Sorties régulières, transport, budget téléphone |
Le montant évolue avec l’âge et l’autonomie. Ce n’est évidemment pas une science exacte : certains enfants se contentent d’un rien (et s’en sortent très bien) tandis que d’autres réclament vite plus, surtout si on évoque budgets fringues ou technologies ! L’important, c’est d’expliquer, d’en discuter et de fixer un cadre avec des repères stables. Si tu hésites ou si la question fait débat à la maison, pourquoi ne pas consulter ensemble un guide familial en ligne pour s’inspirer des pratiques ailleurs ? Une petite recherche et hop, voilà de nouveaux points de vue tout frais !
Adapter le montant : mission possible !
Certains mois sont plus calmes, d’autres chargés (la rentrée, Noël…). On peut ajuster les montants à la marge, mais toujours en évitant les grosses surprises. Trop d’incohérences et adieu les bonnes habitudes ! Selon les familles, l’argent de poche est fixe, ou parfois stocké pour les gros achats (un appareil photo, un nouveau vélo). À chacun sa méthode, tant que l’enfant, lui, sait à quoi s’attendre et apprend peu à peu à organiser ses finances.
Les formes de versement : cash ou carte prépayée ?
Aujourd’hui, l’argent de poche ne rime plus forcément avec petites pièces dans la tirelire ! Les technologies ont tout changé. Si, pour les 6-10 ans, la bonne vieille monnaie reste reine (on visualise, on compte, on trie…), à partir de 11 ou 12 ans, beaucoup de parents optent pour un virement sur compte jeune ou une carte prépayée. Les banques proposent des applications taillées pour les ados, avec alertes de dépenses, blocages automatisés et conseils de gestion.
Comparatif : Liquide ou Carte Prépayée pour l’Argent de Poche ?
| Critères | Argent liquide | Carte prépayée |
|---|---|---|
| Âge conseillé | 6–12 ans | 11–17 ans |
| Prise en main | Très simple, visuel, intuitif | Peut être abstraite et théorique |
| Gestion du budget | Montant visible, limitation physique | Suivi numérique, notifications |
| Paiements en ligne | Impossible | Possible (sous contrôle parental) |
| Sens de la valeur de l’argent | Plus concret, appréhension physique | Plus abstrait, adaptation nécessaire |
| Contrôle parental | Contrôle manuel (demander l’argent) | Blocage, plafonds, alertes paramétrables |
| Sécurité | Risque de vol ou de perte définitive | Blocage, désactivation immédiate |
| Autonomie de l’enfant | Accompagnement nécessaire | Responsabilisation progressive |
Astuce : Adaptez le mode de gestion de l’argent de poche à l’âge et à la maturité de votre enfant. Le liquide est souvent idéal pour débuter, la carte permet d’aller plus loin !
Passer à la carte vers le collège a aussi ses atouts : plus besoin de transporter de grosses sommes, moins de risque de perte ou de vol, et surtout une vision moderne du budget. Mais attention, ce n’est pas magique : on ne voit plus l’argent partir, et les dépenses peuvent filer vite ! Il faut donc bien expliquer l’utilisation, fixer des plafonds et accompagner l’enfant dans la transition numérique. Pour les plus connectés, il existe même des applications éducatives, avec des systèmes de défis, d’objectifs d’épargne et de rapports mensuels à partager en famille.
Quels inconvénients avec la digitalisation ?
Oui, le paiement sans contact c’est fun, mais on oublie vite combien on dépense ! D’où l’utilité de conserver, au moins au début, un peu de cash pour bien comprendre la « vraie » valeur de l’argent. Un conseil qui vaut aussi dans le cadre de voyages à l’étranger, comme pour ce road trip en Espagne où les ados se font souvent la main sur les monnaies locales !
Argent de poche : quelles règles et quelles erreurs éviter ?
L’argent, c’est comme le vélo : sans balises, c’est la chute assurée ! Pour que l’argent de poche rime avec apprentissage et pas prise de tête, quelques garde-fous s’imposent. Première règle : toujours expliquer à quoi sert cet argent et ce qu’il exclut (hold-up sur les packs de cartes Pokémon interdit !). Certains achats restent proscrits : cigarettes, jeux d’argent ou dépenses dangereuses. Pas oublié le côté éducatif : il vaut mieux distinguer cet argent des petits cadeaux « plaisir » ou des récompenses pour services rendus à la maison.
- ❌ Fournir des sommes trop élevées, l’enfant n’apprend plus à choisir !
- 🔄 Varier sans cesse les montants : c’est la confusion totale.
- 🚫 Mélanger cadeaux et argent de poche : perte du sens pédagogique.
- 🗣 Ne jamais parler d’argent : tabou = blocage, bonjour la frustration.
- ⛔️ Retirer l’argent de poche en guise de sanction : le message éducatif disparaît.
La régularité rassure l’enfant et apporte de la clarté : le budget devient alors un vrai terrain de jeu pour s’entraîner, se tromper parfois, mais apprendre toujours !
Faut-il rémunérer les corvées et les petits extras ?
Sujet brûlant : faut-il donner quelques euros en plus pour tondre la pelouse ou garder la petite sœur ? Certains parents aiment récompenser les efforts, d’autres préfèrent que ce soit la solidarité familiale qui prime. Il n’y a pas de dogme, l’essentiel c’est que ce soit clair : argent de poche pour l’autonomie, rémunération spécifique pour les tâches « exceptionnelles », mais sans que ça vire au contrat de travail à la maison !
Argent de poche vs don d’usage : deux notions, deux logiques
Il est facile de confondre l’argent de poche (régulier, éducatif) avec le don d’usage (ponctuel, pour une occasion spéciale). Mais la loi fait la différence : le fameux article 852 du Code civil ! Là où l’argent de poche s’attribue chaque semaine ou chaque mois pour apprendre à gérer ses dépenses courantes, le don d’usage, lui, arrive pour marquer un événement : anniversaire, Noël, réussite au brevet… et la somme peut alors s’envoler !
La frontière doit rester claire : l’un est encadré, rituélsé et fait partie du quotidien, l’autre sort de l’ordinaire et stimule l’épargne pour des projets importants. Inutile de tout mélanger, sinon gare à la méga déception quand Noël se termine ! En cas de doute, il suffit de s’interroger tranquillement en famille sur ce que l’on souhaite transmettre. L’argent de poche construit la responsabilité au fil du temps, tandis que la gratification exceptionnelle doit rester festive.
Un aperçu pratique des différences
- 💸 Argent de poche : versement prévu, montant modéré, but éducatif.
- 🎁 Don d’usage : somme plus conséquente, occasion spéciale, pas de fréquence définie.
- 📝 Pas d’obligation fiscale sur l’un ou l’autre, à condition de rester raisonnable !
L’argent de poche, un levier clé pour l’éducation financière
Apprendre à manier un peu d’argent, c’est le premier grand saut vers l’indépendance. Ça parait tout bête, mais c’est là que se jouent des compétences essentielles pour l’avenir : faire un budget, prioriser ses envies, économiser pour un projet, mettre de côté pour plus tard… L’éducation financière commence donc à la maison, dès l’enfance, et l’argent de poche en est l’outil phare.
Les enfants qui reçoivent régulièrement une somme, aussi modeste soit-elle, acquièrent des réflexes durables : ne pas tout dépenser d’un coup, résister aux achats impulsifs, réfléchir à ce qui compte. L’expérience prouve que ceux qui ont testé l’épargne jeune deviennent des adultes plus à l’aise dans la gestion de leurs finances. Tout le monde n’a pas envie d’en faire un banquier, mais tous les parents veulent offrir à leur progéniture les armes pour ne pas se faire avoir plus tard !
Pour les ados, la transition est parfois un peu raide : frais de téléphone, sorties entre amis, achats en ligne… D’où l’importance d’un accompagnement avec des outils modernes (et pourquoi pas une appli familiale de suivi ?). Quand la question dérive sur la gestion des plus gros événements de vie, comme l’organisation d’un voyage ou l’arrivée d’un bébé (il existe de supers ressources, style guide sur la préparation à la maternité), c’est déjà l’assurance d’une transition réussie dans la pédagogie du budget !
Des pistes pour rendre la démarche encore plus éducative
- 🎯 Fixer des objectifs d’épargne : « Ce mois-ci, tu économises pour ce pull ! »
- 📊 Suivre ensemble les dépenses : bilan régulier, mais sans prise de tête !
- 📱 Utiliser des applis ludo-éducatives ou un carnet papier pour ceux qui préfèrent les bons vieux tableaux.
L’essentiel, c’est de discuter régulièrement et de rendre visible la progression : doubler son pécule pour un choix réfléchi, ça donne confiance et envie de recommencer !

Quels apprentissages au fil des années ?
L’argent de poche n’apprend pas qu’à compter ! C’est aussi le levier pour instaurer la confiance, la négociation, et l’auto-contrôle. À 7 ans, on apprend surtout le « si j’achète ceci, il ne me reste plus assez pour cela ». À 12 ans, on sait déjà différer, élaborer un plan d’achat, ou comparer les prix entre deux magasins. Les ados, eux, testent carrément le shopping en ligne, l’arbitrage entre sorties ou économies pour un projet de vacances.
Ce sont autant d’étapes vers la vraie vie adulte. Les parents jouent un rôle de tuteur bienveillant, sans trop intervenir, mais toujours à l’écoute pour éviter les erreurs trop coûteuses… ou réparer les bourdes en cas de dépenses impulsives !
Certaines familles instaurent même des « défis » de gestion, style : qui arrivera à économiser le plus en un mois ? Ces petits jeux colorent la tâche éducative, tout en gardant une dimension ludique et stimulante. Un bon moyen de préparer le terrain avant de partir à l’aventure, par exemple découvrir New York entre copains ou en famille… enfin, quand le budget suit !
L’importance des repères et de la communication
- 👂 Organiser des échanges autour de l’argent sans tabou.
- 🧐 Comparer les habitudes avec d’autres familles : il y a autant de façons de donner que de situations différentes.
- 🛑 Accepter que chaque enfant vive ses propres expériences… même si ça pique un peu quand le porte-monnaie sonne creux !
Le métier de parent consiste aussi à rassurer, relativiser et donner envie d’avancer. On ne naît pas gestionnaire, on le devient, au fil des expériences et des discussions à la maison.
Pour aller plus loin : idées de pratiques et astuces bonus
Il y a mille façons d’utiliser l’argent de poche comme support éducatif. Certains parents lancent la chasse à la petite monnaie à chaque vide-grenier, d’autres transforment la tirelire en coffre au trésor à ouverture différée. Pourquoi ne pas instaurer « le rendez-vous budget du dimanche » où toute la famille fait le point sur les finances de la semaine ? Ou encore, imaginer des chartes familiales drôles autour des économies, façon « Qui dépensera le moins ce mois-ci ? »
Pour les plus grands, intègre l’argent de poche dans de vrais projets de vie : préparer l’achat d’un vélo, d’un billet de concert ou d’un premier téléphone ! C’est le meilleur tremplin pour forger une culture financière solide pour l’avenir. Au-delà du côté matériel, donner de l’argent de poche c’est offrir à son enfant le droit d’expérimenter, de se tromper… et de progresser, tout simplement.
À partir de quel âge peut-on commencer à donner de l’argent de poche ?
Dès 6-7 ans avec de petites sommes pour initier l’enfant à la gestion de l’argent. Pour un vrai versement régulier, l’entrée au collège (11-12 ans) est souvent le moment clé.
Quel montant d’argent de poche donner à un enfant ou ado ?
Le montant varie selon l’âge. De 1 à 2 € par semaine dès la primaire, 20 à 26 € par mois entre 10 et 14 ans, et jusqu’à 42 € par mois pour les 16-18 ans. À adapter selon les besoins et les moyens de la famille.
Faut-il privilégier les espèces ou la carte bancaire pour l’argent de poche ?
Pour les plus jeunes, les espèces restent idéales. Dès 11-12 ans, la carte prépayée et les applications bancaires apportent plus d’autonomie et de sécurité.
L’argent de poche doit-il rémunérer les tâches à la maison ?
Mieux vaut séparer argent de poche (pour l’autonomie) et rémunération de tâches exceptionnelles (pour l’encouragement). L’essentiel, c’est d’être transparent sur ce qui est attendu.
Comment gérer les écarts ou erreurs de l’enfant dans la gestion de son argent ?
Laisser faire quelques erreurs, c’est aussi apprendre ! L’important est d’en discuter ensemble, sans jugement, pour consolider peu à peu de bons réflexes de gestion.
Partager :