
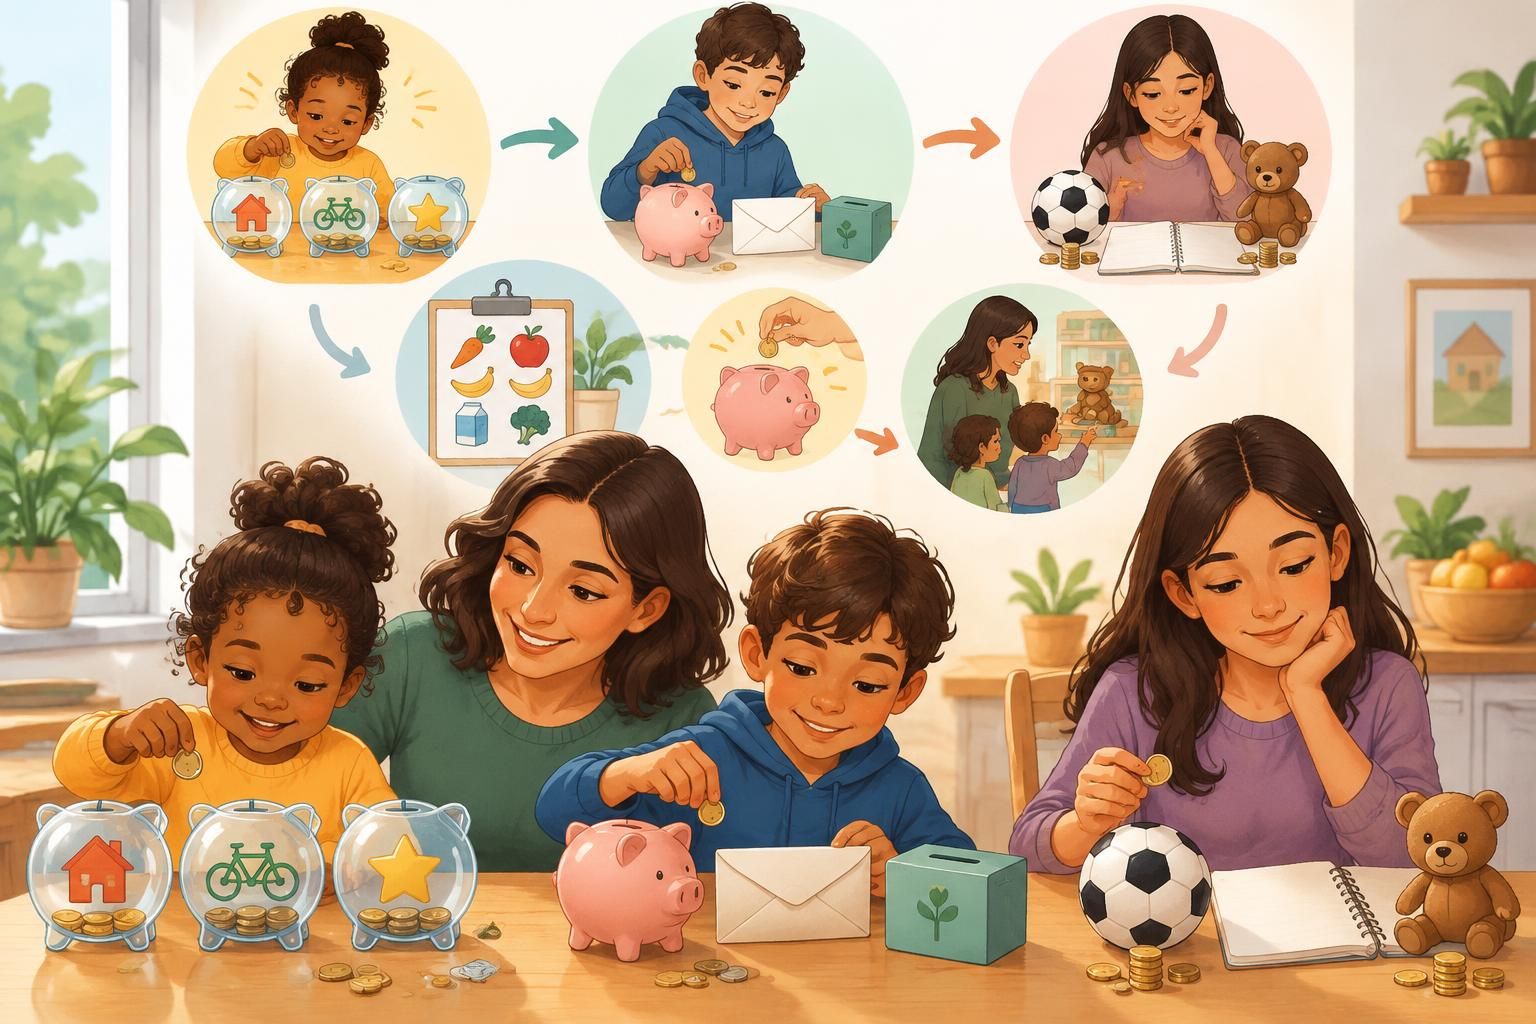
Les enfants voient l’argent circuler bien avant de savoir compter : à la caisse, dans les achats en ligne ou lorsqu’un proche leur offre une pièce pour leur anniversaire. Pourtant, entre les paiements sans contact et les abonnements, cette réalité peut sembler abstraite. L’éducation financière commence justement par des explications simples, adaptées à l’âge, et par des occasions concrètes de choisir, d’épargner ou de renoncer.
Pour accompagner cet apprentissage selon l’âge, nul besoin de transformer la maison en salle de classe. Une sortie au magasin, une tirelire transparente ou le choix du budget d’une activité deviennent des moments utiles. Dans la famille de Lina, par exemple, les enfants répartissent leur argent entre petits plaisirs et projet à venir. Les décisions ne sont pas toujours parfaites, et c’est normal : comprendre les conséquences fait partie du chemin vers l’autonomie financière.
À garder en tête : quelques repères pour faire de la gestion de l’argent un sujet concret, serein et adapté à chaque étape.
- 🧸 Avant 6 ans, montrer que l’argent sert à échanger et que les choix sont limités.
- 🪙 Entre 6 et 11 ans, proposer de petites sommes, des objectifs d’épargne et un budget simple.
- 📱 À l’adolescence, encadrer les paiements numériques et parler des dépenses récurrentes.
- 🌱 Au quotidien, valoriser la patience, les achats responsables et le dialogue plutôt que la perfection.
Apprendre la valeur de l’argent aux enfants de 3 à 5 ans
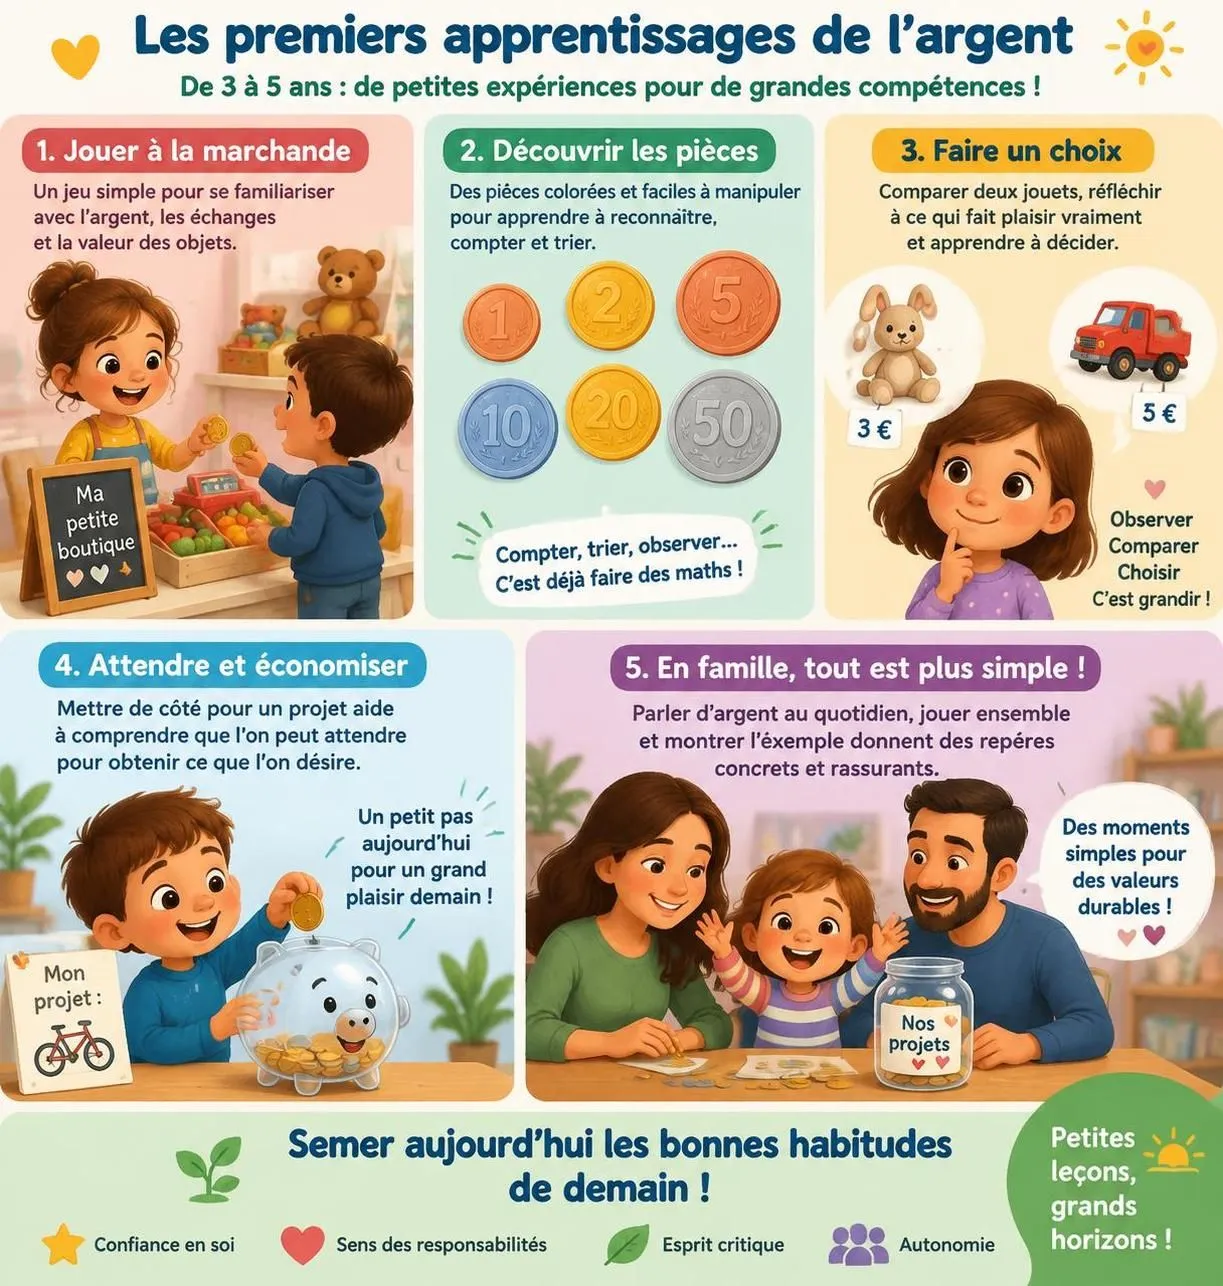
À cet âge, les chiffres et les prix restent abstraits. L’enfant peut toutefois commencer à comprendre qu’on donne de l’argent pour obtenir un objet ou un service, et qu’on ne peut pas tout acheter en même temps. Le jeu de la marchande est idéal : avec quelques pièces factices, il choisit un fruit, tend la monnaie et découvre les gestes de l’échange.
Les courses offrent aussi de petites occasions d’expliquer les choix. « Aujourd’hui, on prend ces biscuits, et les autres resteront pour une prochaine fois » est plus parlant qu’un long discours sur les finances. L’enfant observe que les adultes comparent, choisissent et parfois remettent un achat à plus tard.
À cet âge, mieux vaut ne pas confier de véritable budget à gérer. Une tirelire transparente peut accueillir les pièces reçues en cadeau, sans en faire une obligation d’épargne. L’essentiel est de donner du sens aux mots « choisir », « attendre » et « garder pour plus tard ».
Argent de poche et épargne entre 6 et 8 ans
Quand l’enfant commence à mieux compter, une petite somme régulière peut rendre les notions de dépense et d’épargne très concrètes. La régularité compte davantage que le montant : recevoir la même somme chaque semaine ou chaque mois aide à comprendre qu’un budget est limité. Les règles sont à adapter aux moyens de la famille et à la maturité de l’enfant.
La méthode des trois bocaux donne un cadre facile à retenir : « Dépenser » pour les envies immédiates, « Épargner » pour un projet, et « Donner » pour partager si la famille souhaite inclure cette dimension. L’enfant peut répartir une pièce ou un billet entre les contenants, puis constater que les sommes évoluent à des rythmes différents.
Un objectif proche rend l’effort motivant. Si Lina souhaite acheter un livre à 8 euros et reçoit 2 euros par semaine, elle peut compter le nombre de semaines nécessaires, tout en décidant si une partie de son argent servira à une petite envie. Pour préparer des règles adaptées à la famille, le guide sur l’argent de poche pour un enfant peut servir de point de départ.
Le pot transparent fonctionne particulièrement bien : l’épargne devient visible et chaque ajout marque un progrès. Un dessin de l’objet convoité collé sur le bocal rappelle le but sans transformer l’attente en punition.
Budget et planification financière de 9 à 11 ans
À partir de 9 ans, beaucoup d’enfants arrivent à mieux relier le temps, le montant disponible et les conséquences d’un achat. C’est le bon moment pour comparer deux options : dépenser 5 euros maintenant ou les conserver pour un projet qui coûte 15 euros. L’adulte accompagne le calcul, mais laisse l’enfant prendre une décision à sa mesure.
Un petit carnet peut noter les sommes reçues, les achats et le solde restant. Il ne s’agit pas de surveiller chaque centime, mais de rendre les choix visibles. Si l’enfant dépense toute sa somme en quelques jours, la discussion porte sur ce qu’il aimerait faire différemment la prochaine fois, plutôt que sur une réprimande.
Cette tranche d’âge permet aussi d’aborder la différence entre besoin et envie. Une gourde pour remplacer celle qui fuit n’a pas la même fonction qu’un gadget aperçu en vitrine. En préparant une sortie, l’enfant peut participer à l’estimation des coûts et découvrir que le transport, le goûter et l’activité entrent tous dans le budget.
Les objectifs gagnent à être précis : « mettre de côté 1 euro chaque semaine pendant deux mois pour acheter un jeu » est plus facile à suivre que « économiser davantage ». Ce type de repère transforme l’intention en plan réalisable.
Paiements numériques et responsabilité de 12 à 14 ans
À l’entrée dans l’adolescence, l’argent devient souvent moins visible : carte, paiement sans contact, achats dans les jeux ou commandes en ligne. Cette évolution rend le suivi important. Une carte prépayée ou un outil bancaire destiné aux jeunes peut permettre de s’entraîner dans un cadre défini, avec un plafond convenu en famille et sans possibilité de dépenser au-delà du solde disponible.
Avant le premier achat en ligne, il est utile de vérifier ensemble le prix total, les frais éventuels et les conditions de retour. Les abonnements méritent une attention particulière : une petite somme prélevée chaque mois peut sembler anodine, mais elle continue tant que le service reste actif. L’adolescent peut apprendre à noter la date de renouvellement et à décider si l’offre lui est encore utile.
Les applications de suivi rendent les entrées et sorties plus faciles à voir, mais elles ne remplacent pas la conversation. Une vérification hebdomadaire de quelques minutes suffit souvent : où est parti l’argent, quel achat a été satisfaisant, et quel plafond serait raisonnable pour la semaine suivante ?
Le livret jeune, accessible sous conditions aux personnes de 12 à 25 ans en France, peut servir à parler d’épargne et d’intérêts. Ses règles et son taux étant fixés par le cadre réglementaire et les établissements, mieux vaut consulter les informations à jour avant toute ouverture.
Mon projet, mes économies
Combien de temps pour atteindre mon objectif ?
Choisissez un projet, indiquez vos économies et votre versement régulier. Le calcul vous aide à visualiser le chemin à parcourir.
Le chemin vers votre objectif
Il vous reste à économiser —
Temps estimé —
Votre progression 0 %
Revenus et autonomie financière de 15 à 17 ans
Un petit emploi, une activité ponctuelle ou une rémunération liée à un projet peut ouvrir la discussion sur la différence entre revenu brut et somme réellement disponible. À un niveau accessible, l’adolescent peut apprendre à lire les principales lignes d’une fiche de paie, à repérer les prélèvements et à conserver les documents utiles. L’objectif n’est pas de tout maîtriser avant la majorité, mais de savoir poser les bonnes questions.
Un budget mensuel simple peut distinguer les dépenses personnelles, les sorties, les transports et l’épargne pour un projet plus important. Si l’adolescent gagne 60 euros, il peut décider d’en réserver une partie à un achat futur, tout en gardant une somme pour ses loisirs. Il apprend ainsi que prévoir n’interdit pas de se faire plaisir : cela aide à éviter de tout dépenser dès l’arrivée de l’argent.
Les décisions peuvent aussi concerner des achats responsables. Comparer la durée de vie, le prix et l’utilité d’un produit, ou choisir l’occasion pour un vêtement, montre que le coût immédiat n’est pas le seul critère. Le même raisonnement s’applique aux réparations et aux achats impulsifs.
Pour rendre le budget familial moins mystérieux sans exposer de détails privés, les parents peuvent expliquer quelques postes généraux : logement, alimentation, transport et loisirs. Un outil pratique pour aborder les dépenses du foyer se trouve dans ce guide consacré au budget familial et aux économies.
Rituels du quotidien pour parler d’argent sans pression
Les habitudes les plus utiles sont souvent très simples. Comparer deux prix au supermarché, préparer la somme nécessaire pour une sortie ou décider ensemble d’un cadeau donne à l’enfant une place active. Ces rituels du quotidien montrent que la gestion de l’argent se construit avec des décisions ordinaires, pas seulement lors d’une grande leçon formelle.
Un rendez-vous mensuel de dix minutes peut suffire pour faire le point sur l’argent de poche et un objectif en cours. L’adulte pose des questions ouvertes : « Qu’est-ce qui a bien fonctionné ? » ou « Quel achat attendrait la prochaine fois ? ». L’enfant apprend à réfléchir sans craindre d’être jugé pour une erreur.
Les émotions comptent aussi. L’ennui, la déception ou l’envie de suivre les autres peuvent déclencher des achats rapides. Aider le jeune à mettre un mot sur ce qu’il ressent, puis à attendre avant de payer, lui fait découvrir qu’un achat ne règle pas toujours le problème de départ.
Enfin, montrer des gestes cohérents est précieux : comparer les offres, réparer un objet ou remettre une dépense à plus tard. Les enfants observent ces comportements et les intègrent peu à peu. La confiance grandit quand les choix sont expliqués avec calme et sans faire de l’argent un sujet interdit.

Jeux éducatifs et outils pour apprendre à gérer l’argent
Les jeux de société qui demandent de payer des dépenses, de calculer une somme ou de faire face à un imprévu permettent de s’entraîner sans risque. Après une partie, une question simple peut relier le jeu à la vie réelle : « Qu’est-ce qui t’a aidé à ne pas manquer d’argent ? ». Ce retour transforme le divertissement en apprentissage.
Les applications de budget ou les comptes jeunesse peuvent ensuite accompagner les plus grands. Les fonctions utiles sont souvent basiques : consulter le solde, fixer un objectif et visualiser les dépenses. Le contrôle parental doit être expliqué comme une protection temporaire, et non comme une surveillance permanente. Les paramètres, frais et conditions varient selon les offres ; il est donc important de les vérifier avant de choisir un service.
Un outil numérique n’apprend pas à décider à la place de l’enfant. Il sert surtout à rendre les mouvements visibles, alors que la discussion familiale aide à comprendre pourquoi une dépense a été faite. Pour une sortie, par exemple, l’enfant peut saisir le montant prévu, noter le coût réel, puis observer la différence.
Une ressource vidéo adaptée à l’âge peut compléter ces activités, à condition qu’un adulte échange ensuite avec l’enfant sur les idées présentées. La meilleure méthode reste celle qui donne envie de poser des questions et de tester des choix dans un cadre sûr.
Erreurs fréquentes dans l’apprentissage de la gestion de l’argent
Compléter systématiquement l’argent de poche après chaque dépense peut brouiller la notion de limite. Quand l’enfant a tout utilisé, mieux vaut l’aider à comprendre ce qui s’est passé et à prévoir autrement la fois suivante. Cette expérience n’a rien d’un échec : elle devient utile si le cadre annoncé reste cohérent.
À l’inverse, imposer un contrôle strict sur chaque achat risque de décourager l’autonomie. Les règles essentielles peuvent être posées à l’avance, notamment sur les achats en ligne, puis laisser une marge de décision adaptée à l’âge. Un jeune qui choisit une petite dépense et en observe les conséquences développe son jugement plus efficacement qu’un enfant à qui chaque décision est retirée.
Il vaut également mieux éviter les explications trop complexes ou anxiogènes. Parler d’un budget familial en grandes catégories suffit généralement ; les détails privés ne sont pas nécessaires pour expliquer que les ressources sont limitées et que les priorités varient. De la même façon, l’argent de poche ne devrait pas devenir un moyen automatique de récompenser les résultats scolaires ou l’affection.
Un cadre clair, des explications courtes et le droit de se tromper forment une base solide. Les enfants gagnent en confiance lorsqu’ils peuvent essayer, constater le résultat et ajuster leur prochain choix.
Questions pratiques sur l’argent de poche et l’épargne
À quel âge commencer à parler d’argent avec un enfant ?
Dès les premières années, avec des mots simples et des situations concrètes. Vers 3 à 5 ans, l’enfant peut comprendre qu’un achat implique un choix ; l’argent de poche régulier peut venir plus tard, selon sa maturité et les habitudes familiales.
Quel montant d’argent de poche faut-il donner ?
Il n’existe pas de montant universel. La somme dépend de l’âge, de ce qu’elle doit couvrir et des moyens du foyer. La régularité et des règles claires comptent davantage que le montant.
Faut-il obliger un enfant à épargner ?
Mieux vaut lui proposer un objectif concret et l’aider à répartir son argent plutôt que d’imposer une épargne sans explication. Un projet qui lui tient à cœur rend l’attente plus compréhensible.
Comment introduire les paiements par carte ?
À l’adolescence, une carte adaptée ou prépayée peut être utilisée avec un plafond, un suivi du solde et des règles discutées ensemble. Il faut aussi aborder les achats en ligne, les abonnements et la sécurité des données.
Partager :